
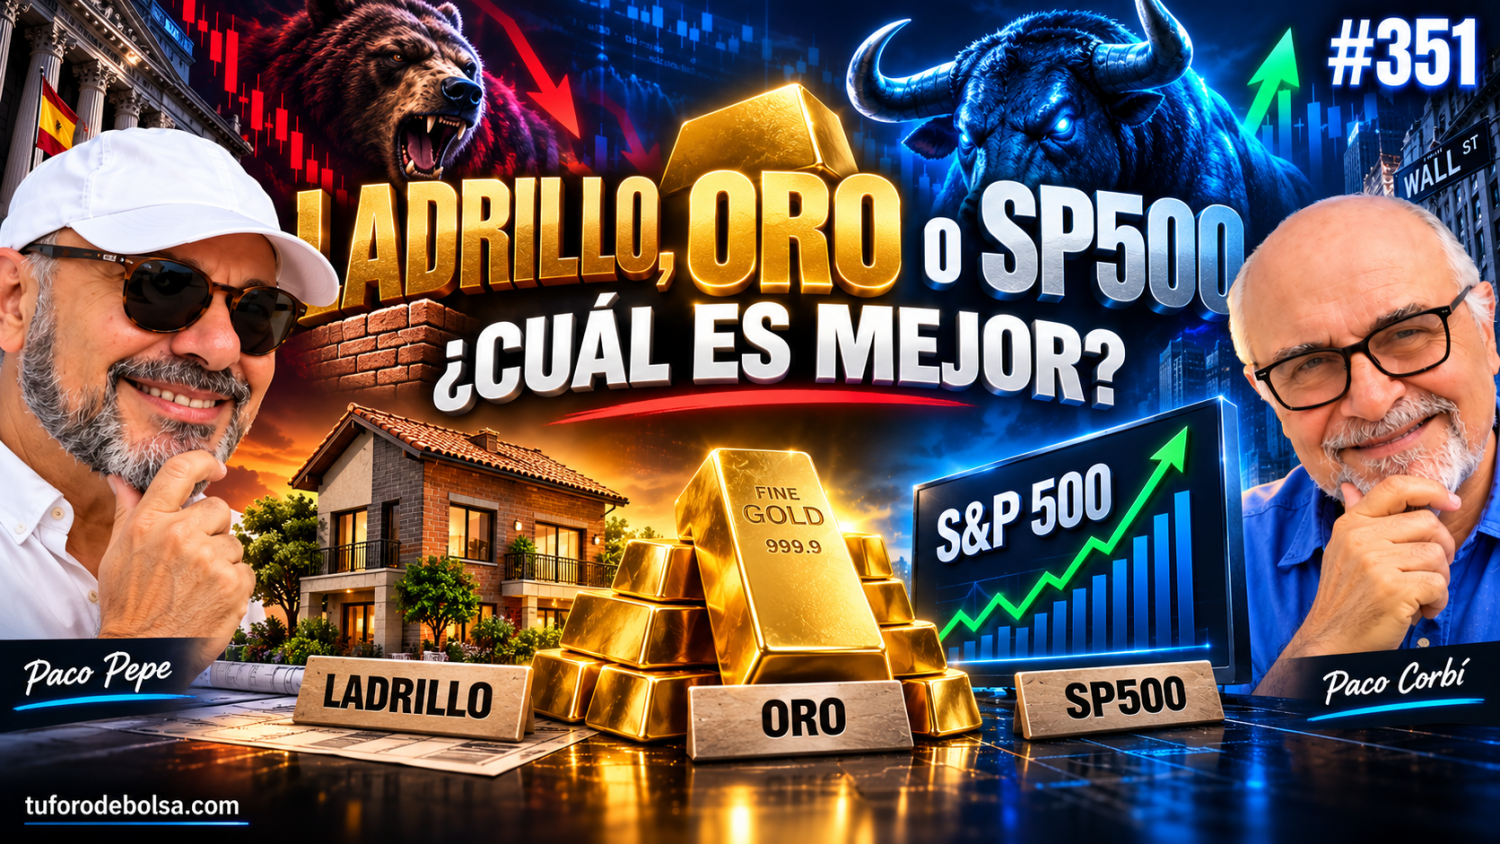
Cuando tenemos un capital importante, la pregunta aparece enseguida: ¿invertimos en vivienda, oro o S&P 500? Es una duda razonable, especialmente en España, donde el ladrillo ha sido durante décadas la inversión favorita de muchas familias. Sin embargo, comparar activos exige mirar algo más que el resultado final.
En nuestro análisis en el podcast de bolsa 351 hemos planteado una comparación sencilla: qué habría ocurrido con 100.000 euros invertidos desde el año 2000. Los resultados son llamativos. Según los cálculos utilizados en el programa, una vivienda alquilada habría alcanzado aproximadamente 390.000 euros, el MSCI World unos 700.000, el S&P 500 cerca de 830.000 y el oro más de 1,5 millones. Pero la lección no es que el oro vaya a volver a ganar los próximos veintiséis años.
El error de elegir solo por la rentabilidad pasada
La rentabilidad histórica sirve para entender cómo se ha comportado un activo, pero no para predecir el futuro. Cada uno de ellos ofrece una combinación distinta de riesgo, liquidez, costes, rentas y dificultad de gestión. Además, el punto de entrada puede cambiar completamente el resultado.
Lo que sí deja claro esta comparación es que mantener el dinero parado durante demasiado tiempo tiene un coste. La inflación reduce poco a poco el poder adquisitivo y no siempre se nota de inmediato. Por eso conviene seguir las series oficiales de IPC del INE y entender que ahorrar no basta si ese ahorro no mantiene su valor real.
Oro: protección, pero sin rentas
El oro ha sido el gran ganador de esta comparación histórica. Es un activo que suele atraer capital cuando hay incertidumbre económica, deuda elevada, inflación o desconfianza hacia las divisas. No depende de los beneficios de una empresa ni de un inquilino que pague puntualmente.
Sin embargo, el oro tiene una limitación fundamental: no genera flujos de caja. No paga dividendos, no reparte intereses y no produce alquileres. Su rentabilidad depende de que otro inversor esté dispuesto a pagar más por él en el futuro.
Esto no convierte al oro en una mala inversión. Puede tener sentido como parte de una cartera diversificada, sobre todo si buscamos una cobertura ante determinados escenarios monetarios o geopolíticos. El problema aparece cuando confundimos protección con crecimiento sostenido y concentramos todo el patrimonio en un único activo.
S&P 500 y bolsas mundiales: empresas, dividendos y liquidez
El S&P 500 ha ofrecido una rentabilidad muy elevada porque reúne grandes empresas estadounidenses y se adapta con el tiempo. Las compañías más débiles pueden salir del índice y las más relevantes ocupan su lugar. No es una fotografía fija de la economía americana, sino una selección que evoluciona.
Además, al calcular la rentabilidad total debemos incorporar los dividendos reinvertidos. Esa reinversión es una parte esencial del interés compuesto. También destaca la liquidez: podemos vender una parte de la inversión con rapidez si necesitamos dinero, sin tener que liquidar toda la posición.
Pero la bolsa no sube en línea recta. El S&P 500 ha sufrido caídas relevantes y el Nasdaq ha llegado a soportar descensos históricos muy profundos. <u>La rentabilidad solo sirve si somos capaces de mantener la inversión cuando llegan los malos momentos.</u> Por eso no basta con elegir un índice rentable: necesitamos una cartera que podamos entender y sostener.
El MSCI World añade diversificación geográfica, aunque una parte muy relevante de su composición sigue estando en Estados Unidos. Diversificar no significa comprar muchos fondos sin criterio, sino repartir el riesgo de forma coherente.

Vivienda alquilada: patrimonio real, costes reales
La vivienda ofrece una ventaja que muchos inversores valoran: genera una renta periódica a través del alquiler. Sin embargo, la comparación correcta no debe hacerse solo con la revalorización del inmueble. Hay que descontar impuestos, IBI, comunidad, seguros, reparaciones, periodos sin inquilino, posibles impagos y costes de gestión.
También debemos tener presente que una vivienda no se vende pulsando un botón. La liquidez es mucho menor que en bolsa y vender puede requerir tiempo, negociación y gastos adicionales. A cambio, puede ser un activo tangible y comprensible para quien conoce bien su mercado local.
La combinación se vuelve más interesante cuando una parte del alquiler neto se reinvierte. En nuestra simulación, reinvertir el 80% de las rentas obtenidas en bolsa elevaba considerablemente el resultado final. La clave no era solo poseer el inmueble, sino poner a trabajar los ingresos que iba generando.
¿Qué obtienes al entrar en Tu Foro de Bolsa?
Un Método de inversión, una estructura de trabajo y …
1️⃣ Comunidad de inversores que comparten decisiones con criterio
2️⃣ Inversión mensual con el Club de los 300 mediante DCA
3️⃣ Rentabilidad real basada en disciplina y método
4️⃣ Método Mercado, Sector, Valor para estructurar inversiones
5️⃣ Software propio para detectar oportunidades
6️⃣ Soporte continuo en tu operativa diaria
7️⃣ Estrategias adaptadas al mercado actual
8️⃣ Formación completa hasta ser inversor autónomo
La diferencia está en el Método
Entonces, ¿dónde invertir 100.000 euros?
No hay un activo ganador permanente. El oro fue el mejor en este periodo; la bolsa aportó crecimiento, dividendos y liquidez; la vivienda ofreció renta y patrimonio tangible. Nuestra conclusión es sencilla: no conviene poner todos los huevos en la misma cesta.
En TuForoDeBolsa.com preferimos trabajar con diversificación, aportaciones periódicas y revisión de los activos cuando cambian las condiciones. El objetivo no es acertar el próximo ganador, sino proteger el patrimonio frente a la inflación y hacerlo crecer con una estrategia que podamos mantener durante diez, quince o veinte años.
Como diría el maestro Corbí, mejor una cartera amplia, paciente y entendida que una apuesta brillante que abandonamos en la primera caída.
También te pueden interesar los podcast de bolsa:
353.🟦 – ¿Cómo los Bonos Afectan a Tu Cartera de Inversiones?
Hoy vemos cómo la evolución de los bonos afecta a tu cartera de inversiones, las implicaciones de la subida de tipos de interés y las señales a vigilar en el mercado.
Seguir leyendo 353.🟦 – ¿Cómo los Bonos Afectan a Tu Cartera de Inversiones?
🟦 – Cómo invierte una comunidad de inversores: el diario de la comunidad
En este artículo, exploramos el diario de la comunidad del Foro, una herramienta que permite a los inversores compartir sus operaciones de forma anónima, aprendiendo de aciertos y errores en el camino.
Seguir leyendo 🟦 – Cómo invierte una comunidad de inversores: el diario de la comunidad
30.🟩 Claves de los Mercados – Las 3 oportunidades de la semana
En este artículo, exploramos las claves de los mercados financieros, analizando la renta fija, índices bursátiles y activos específicos, destacando el uso de la IA
Seguir leyendo 30.🟩 Claves de los Mercados – Las 3 oportunidades de la semana
Dudas o preguntas frecuentes
¿Qué ha sido más rentable desde el año 2000: vivienda, oro o S&P 500?
En la comparación realizada para este episodio, el oro fue el activo con mayor rentabilidad acumulada. Después se situaron el S&P 500, las bolsas mundiales y la vivienda alquilada. Sin embargo, es un resultado histórico y no garantiza que se repita en el futuro.
¿Es mejor invertir en oro o en bolsa?
Depende de la función que queramos dar a cada activo. El oro puede aportar diversificación y protección en determinados escenarios, mientras que la bolsa permite participar en empresas que generan beneficios y dividendos. Concentrar todo el dinero en uno de los dos aumenta el riesgo.
¿Merece la pena invertir en una vivienda para alquilar?
Puede merecer la pena si conocemos bien el mercado, calculamos correctamente los gastos y aceptamos una liquidez menor. Para valorar la rentabilidad real debemos restar impuestos, mantenimiento, seguros, comunidad, periodos vacíos y gestión.
¿Por qué hay que reinvertir los dividendos o los alquileres?
Porque la reinversión permite aprovechar el interés compuesto. Cuando una renta se vuelve a invertir, puede generar a su vez nuevas rentas o plusvalías con el paso del tiempo. En horizontes largos, esta diferencia puede ser muy relevante.
¿Cómo evitar que la inflación reduzca nuestros ahorros?
Lo primero es no mantener todo el patrimonio parado sin estrategia. Debemos conocer nuestro horizonte temporal, mantener liquidez para necesidades cercanas y construir una cartera diversificada de activos que pueda proteger el poder adquisitivo a largo plazo.
Cursos de bolsa que te pueden interesar
Si te has quedado con ganas de profundizar en alguno de estos temas, aquí tienes cursos relacionado que hemos preparado en nuestra:
Curso de Introducción a la bolsa
Cómo dar tus primeros pasos en el mercado financiero y gestionar tu propio capital.

Curso de Análisis Técnico
Cómo interpretar gráficos de precios y dominar indicadores para operar a corto plazo.
✍️ Por Paco Corbí, Economista y profesor de inversiones
✍️ Francisco José, Economista y CFO
📚 Autores del libro: Ganar o perder en bolsa, tú decides.
🌐 TuForoDeBolsa.com | «Lo Mío lo gestiono Yo»
Y recuerda que Tu Foro de Bolsa es una escuela española de inversión en bolsa dirigida por Paco Corbí y Paco Pepe, economistas especializados en formación bursátil práctica para inversores particulares. Utilizan el Método Mercado-Sector-Valor, un enfoque top-down.
Ofrecen formación financiera aplicada a bolsa.
Su comunidad privada opera en Slack y cuentan con el Club de los 300, una iniciativa de inversión periódica basada en DCA con criterio.
Su lema: Preservar el Capital