

La historia favorece a la bolsa. Los beneficios empresariales siguen creciendo y los principales analistas esperan nuevas subidas. Todo parece preparado para un buen final de 2026. Pero hay una pregunta que nosotros creemos que merece la pena hacerse antes de dar por hecho el tradicional rally de Navidad: ¿estamos realmente ante una oportunidad o puede aparecer una corrección antes de terminar el año?
El último trimestre suele ser históricamente favorable para la bolsa. De hecho, en el episodio analizamos cómo el S&P 500 ha mostrado una estacionalidad positiva entre octubre y diciembre. Pero la estadística no es una garantía. Nos aporta contexto, no una señal automática para comprar.
Y este año hay tres variables que pueden cambiar completamente el escenario: petróleo, inflación y bonos.
Las previsiones de bolsa para finales de 2026
Nuestro escenario sigue siendo constructivo para el último trimestre de 2026, pero con un matiz importante: no esperamos necesariamente una subida en línea recta.
Antes de alcanzar nuevos máximos puede aparecer volatilidad e incluso alguna corrección. Por eso creemos que el error sería interpretar una previsión alcista como una invitación a comprar cualquier activo simplemente porque históricamente el cuarto trimestre suele ser bueno.
Las previsiones deben servirnos para prepararnos, no para apostar por ellas.
En el podcast explicamos nuestro escenario para el S&P 500 y por qué seguimos considerando posible que alcance la zona de los 8.200 o 8.300 puntos. Pero precisamente esa zona nos parece especialmente importante, porque podría convertirse en un techo de mercado que obligaría a analizar con mucha más prudencia lo que venga después.
Las tres claves que pueden decidir el cuarto trimestre
La primera variable que estamos vigilando es el petróleo. Y probablemente sea la más importante porque puede convertirse en la primera ficha del dominó.
Si el petróleo se estabiliza, disminuye parte de la presión sobre la inflación. Si la inflación se modera, los bancos centrales disponen de mayor margen y las rentabilidades de los bonos podrían relajarse. Ese escenario facilitaría que la estacionalidad favorable del último trimestre pudiera desarrollarse.
Pero también puede ocurrir exactamente lo contrario.
Newletter
Un petróleo persistentemente elevado puede alimentar nuevamente la inflación, reducir el margen de actuación de los bancos centrales y mantener elevadas las rentabilidades de la renta fija. Y ahí aparece una competencia muy seria para la bolsa: si los bonos ofrecen rentabilidades atractivas con menor riesgo, una parte del dinero puede abandonar la renta variable.
Por eso nosotros no estamos mirando solamente el S&P 500 o el Nasdaq. Estamos mirando también aquello que puede explicar lo que ocurra después.
➡️
¿Qué vemos cada semana en Las Claves de los Mercados?
• Dónde se está moviendo el dinero.
• Qué activos estamos vigilando.
• Qué oportunidades detectamos.
• Qué riesgos vigilamos.
• Los niveles clave del mercado.
• Nuestra hoja de ruta para la próxima semana.
🏛️
Los bonos pueden estar enviándonos una advertencia
Hay una idea del episodio que consideramos especialmente importante para un inversor particular: el mercado de bonos no debe ignorarse.
La bolsa descuenta expectativas de crecimiento y beneficios futuros, mientras que los bonos reflejan de una manera especialmente directa el precio del dinero, el tiempo y el riesgo.
Esto cobra todavía más importancia cuando algunas compañías cotizan con valoraciones muy exigentes. Una empresa puede tener un futuro extraordinario y, sin embargo, su acción estar demasiado cara. Si estamos pagando hoy beneficios que deberían llegar dentro de muchos años, cualquier decepción puede provocar ajustes importantes en su valoración.
Por eso no basta con preguntarnos si una compañía es buena. También debemos preguntarnos cuánto estamos pagando por ella.
¿Estados Unidos, Europa o IBEX?
Nosotros creemos que esta pregunta está incompleta.
Nuestro Método MSV sigue un planteamiento top down: primero estudiamos el mercado, después buscamos los sectores que muestran mayor fortaleza y finalmente analizamos qué valores destacan dentro de esos sectores.
Mercado, Sector y Valor.
No queremos decidir de antemano que Estados Unidos, Europa o el IBEX tienen que ser necesariamente la mejor alternativa. Queremos que sean los datos y la evolución del mercado los que nos indiquen dónde existe fortaleza.
Europa presenta valoraciones más moderadas, pero también tiene una mayor dependencia energética. El IBEX cuenta con una presencia importante de bancos y energéticas, mientras que Estados Unidos continúa beneficiándose de enormes inversiones relacionadas con centros de datos, semiconductores, infraestructura, software y ciberseguridad.
Cada mercado tiene argumentos favorables y riesgos. Por eso preferimos método antes que predicción.
Entonces, ¿habrá rally de Navidad?
Nuestro escenario contempla un último trimestre positivo y la posibilidad de alcanzar nuevos máximos históricos, siempre que las variables que estamos vigilando no deterioren el escenario.
Pero esto no significa que vayamos a modificar completamente nuestra cartera cada vez que aparezca un titular.
Para un inversor de largo plazo, una previsión de tres meses no debería determinar su tranquilidad financiera. Si tenemos un plan, diversificación y una estrategia de aportaciones periódicas, debemos seguir trabajando sobre ellos.
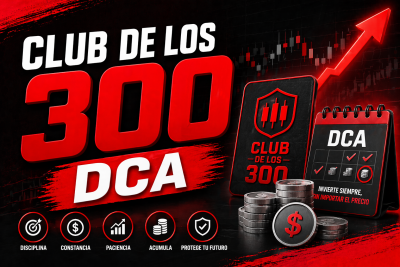
Es precisamente la filosofía que aplicamos en nuestro Club de los 300 mediante DCA: incorporar periódicamente el ahorro destinado al largo plazo siguiendo un proceso y no intentando acertar cuál será el mejor día para entrar.
La previsión no es una estrategia de inversión
Esta es probablemente la conclusión más importante de todo el episodio.
Podemos estudiar la estacionalidad, analizar las previsiones de los grandes bancos, observar el petróleo, seguir la inflación y vigilar el mercado de bonos. Todo eso mejora nuestro conocimiento del escenario.
Pero ninguna previsión sustituye a un método.
Si el mercado continúa subiendo, participamos siguiendo nuestras reglas. Si corrige, gestionamos el riesgo, la liquidez y esperamos nuevas oportunidades. Lo que no debemos hacer es reconstruir completamente nuestra estrategia cada vez que cambia el relato del mercado.
Porque invertir no consiste en adivinar qué ocurrirá durante los próximos tres meses. Consiste en saber qué vamos a hacer nosotros si el escenario previsto se cumple y, sobre todo, qué vamos a hacer si no se cumple.
En TuForoDeBolsa trabajamos precisamente así. Analizamos cada semana los mercados, seguimos las variables que pueden modificar el escenario y enseñamos a nuestros alumnos a invertir utilizando un método. Nuestro objetivo no es decirte qué tienes que comprar, sino enseñarte cómo analizamos nosotros el mercado para que puedas tomar tus propias decisiones.

Preguntas frecuentes relacionadas con el rally de navidad en bolsa.
¿Habrá rally de Navidad en bolsa en 2026?
La estacionalidad histórica favorece al último trimestre, pero no garantiza que el mercado vaya a subir. Nuestro escenario es constructivo, aunque esperamos volatilidad y vigilamos especialmente petróleo, inflación y bonos.
¿Qué puede provocar una corrección de la bolsa?
En el escenario analizado, un petróleo persistentemente elevado podría aumentar las presiones inflacionistas, limitar a los bancos centrales y mantener altas las rentabilidades de los bonos, presionando las valoraciones de la renta variable.
¿Qué debemos vigilar para saber si cambia el escenario?
Nosotros prestamos especial atención al petróleo porque puede afectar posteriormente a la inflación, los tipos de interés y el mercado de bonos. Puede convertirse en la primera señal de que el escenario está cambiando.
¿Debemos invertir simplemente porque el cuarto trimestre suele ser alcista?
No. La estacionalidad aporta información estadística, pero no debe utilizarse como una señal automática de compra. Debemos contrastarla con tendencia, beneficios empresariales, valoraciones y contexto económico.
¿Qué hacemos si las previsiones fallan?
Seguimos el método. Una previsión sirve para plantear escenarios, no para apostar nuestro patrimonio a que se cumplirá. Una estrategia de inversión debe contemplar también qué haremos cuando el mercado se comporte de forma diferente a la esperada.
Aviso: Este contenido tiene una finalidad exclusivamente formativa, educativa y divulgativa. No constituye asesoramiento financiero ni una recomendación personalizada de inversión.